대출 갈아타면 이자 준다더니… 은행 16곳 중 11곳은 왜 더 비쌌을까
이자를 줄이려 대출을 갈아탔는데 오히려 더 비싸다면? 올해 7월 주택담보대출을 다루는 은행 16곳 중 11곳에서 갈아타기(대환대출) 금리가 새로 빌리는 금리보다 높았습니다. 왜 이런 역전이 생겼는지, 갈아타기 전에 무엇을 확인해야 하는지 근거 기사와 함께 정리했습니다.
 핵심만 먼저
1부대환대출은 더 싼 대출로 옮겨 타기
이자 좀 줄여 보려고 대출 갈아타기 알아보신 분들 많으시죠. 그런데 갈아탈 때 받는 금리가 새로 빌리는 금리보다 비싼 은행이 더 많았대요.1 주택담보대출을 다루는 16개 은행 가운데 11곳이 그랬습니다. 왜 이런 역전이 생겼는지, 갈아타기 전에 뭘 봐야 하는지 짚어 볼게요.
먼저 대환대출이라는 말부터 짚고 갈게요. 기존 대출을 갚고 다른 은행의 더 낮은 금리 대출로 갈아타는 걸 말합니다.2 쉽게 말해 이자가 싼 쪽으로 대출을 옮겨 타는 거예요.
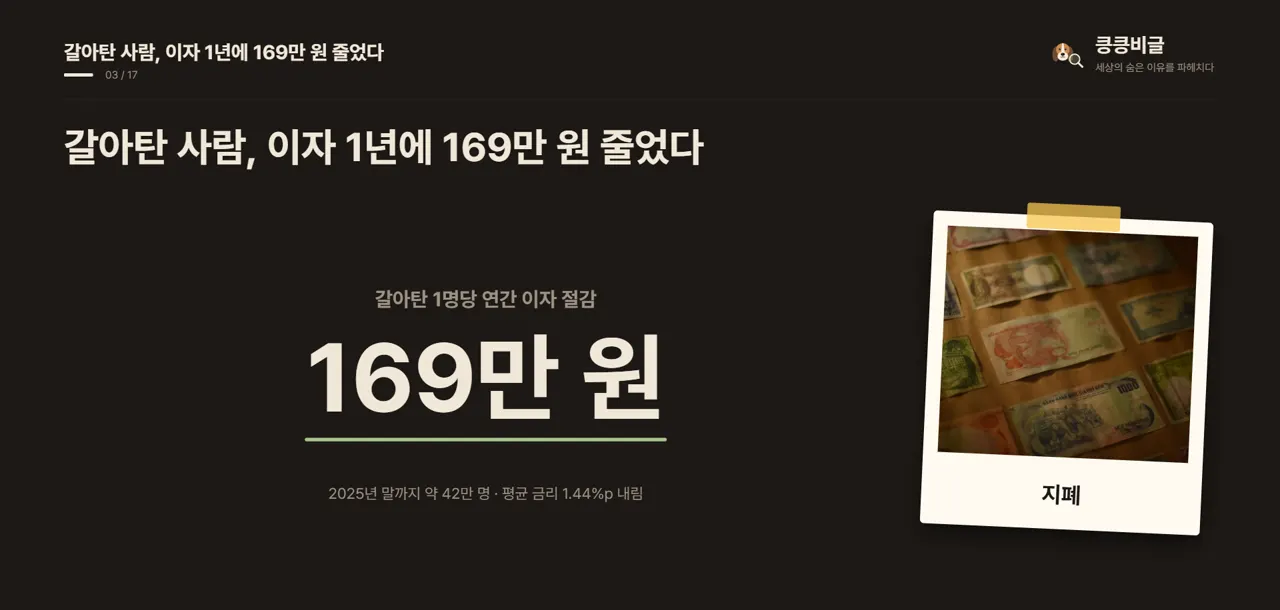
이 제도는 실제로 효과가 있었어요. 2025년 말까지 약 42만 명이 22조 8천억 원어치 대출을 갈아탔거든요.2 평균 금리는 1.44%포인트 내려갔고, 1명당 이자가 1년에 169만 원 줄었습니다.
2부16곳 중 11곳, 갈아타기 금리가 더 높았다
그런데 요즘 분위기가 달라졌습니다. 올해 7월 자료를 보면 16개 은행 중 11곳에서 갈아타기 금리가 더 높았어요.1 새로 대출받는 사람보다 옮겨 오는 사람이 더 비싼 이자를 낸 셈이죠.
차이가 가장 컸던 곳은 새로 빌리면 연 4.84%였는데요.2 갈아타서 오면 연 7.17%를 받았습니다. 무려 2.33%포인트 차이예요.
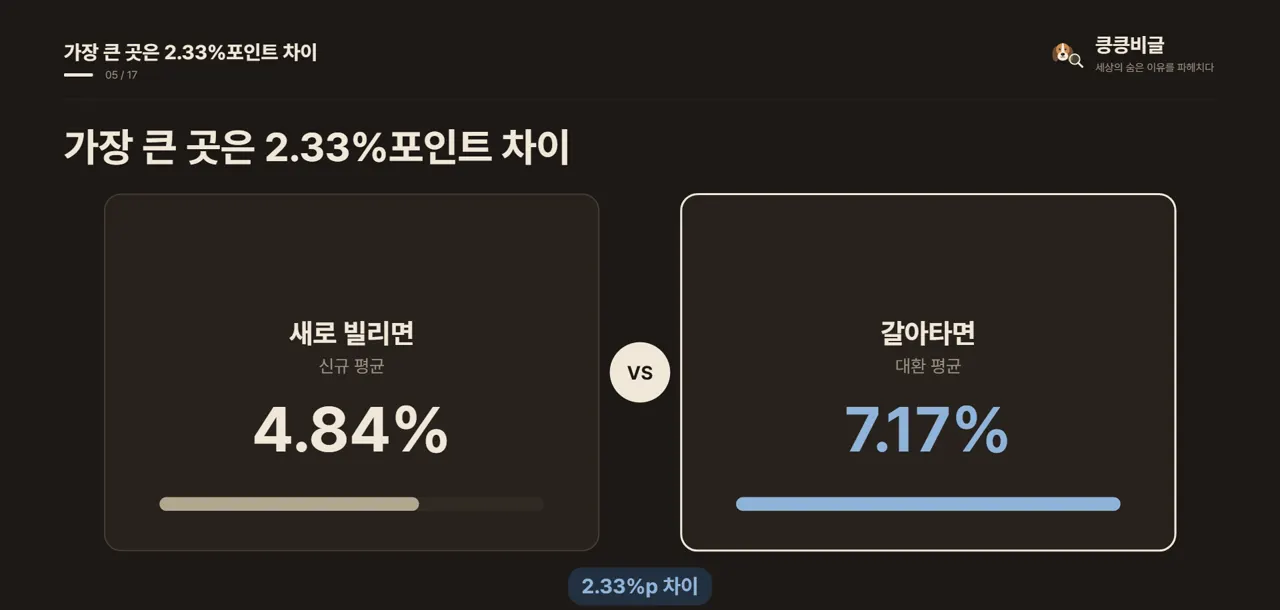
이게 얼마나 큰 차이인지 계산해 볼게요. 4억 원을 30년 동안 나눠 갚으면 연 4.84%일 때 매달 약 211만 원을 냅니다.3 7.17%면 271만 원, 한 달에 60만 원, 1년이면 720만 원 가까이 더 내요.
주택담보대출만 그런 것도 아니었어요. 신용대출도 비교할 수 있는 16개 은행 중 10곳에서 갈아타기 금리가 더 높았습니다.1 반대로 갈아타기 금리가 더 낮은 은행도 있어서, 은행마다 차이가 뚜렷했어요.
3부왜 옮겨 온 사람이 더 비쌀까
그렇다면 싸게 옮겨 타라던 대출이 왜 오히려 비싸졌을까요. 이유는 크게 두 가지로 볼 수 있어요.
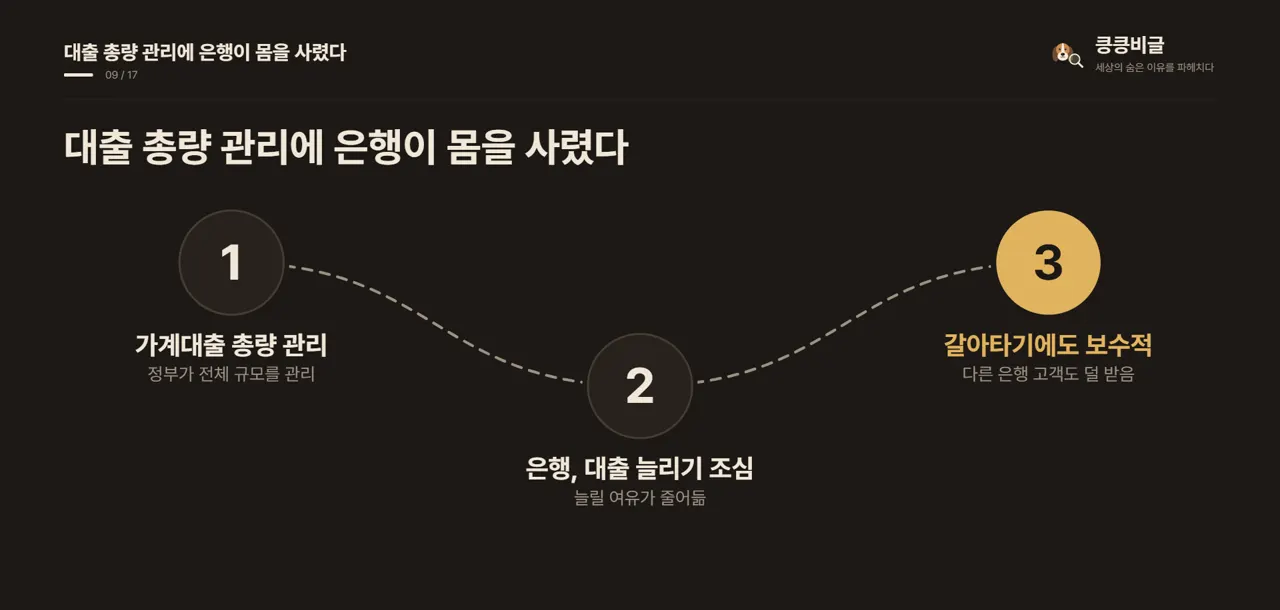
첫째는 정부가 가계대출 전체 규모를 관리하고 있다는 점입니다.4 그러면 은행마다 대출을 늘릴 여유가 줄어들게 되죠. 그래서 새 대출뿐 아니라 갈아타기 대출에도 보수적으로 나섰다는 풀이예요.
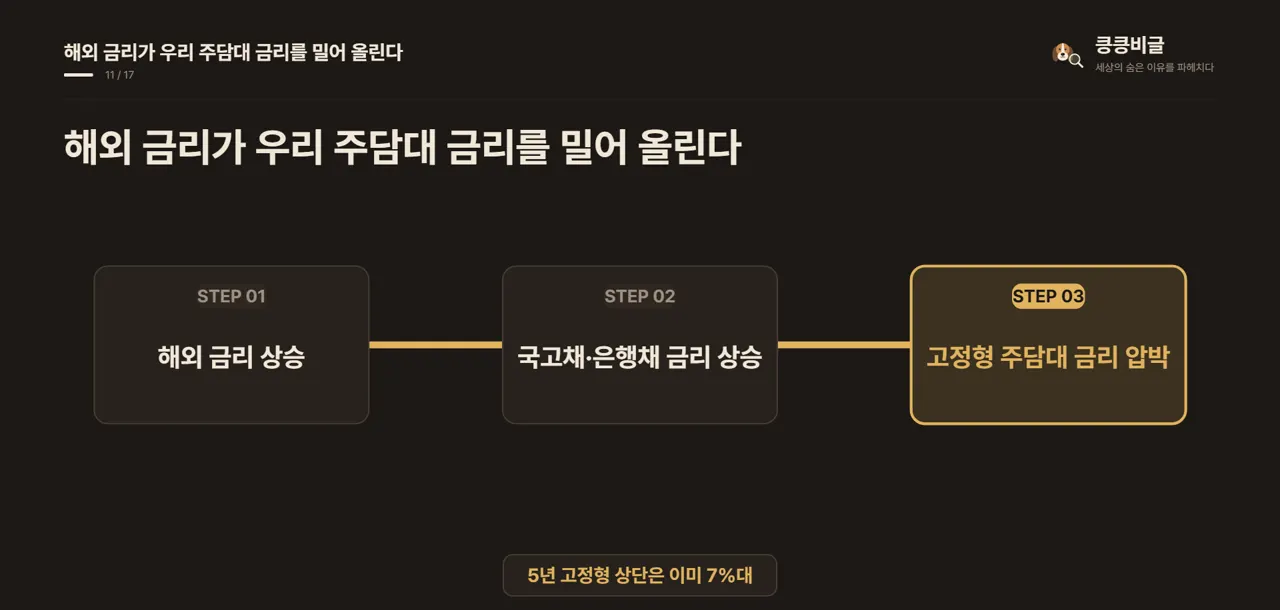
둘째는 시장 금리 자체가 오르고 있다는 점이에요. 미국 30년 만기 국채금리가 지난 25일 5.502%로 마감했거든요.5 2004년 이후 22년 만에 가장 높은 수준이라고 합니다.
이런 해외 금리 상승은 우리 국고채와 은행채 금리로 옮겨 올 수 있어요.5 은행채 5년물을 기준으로 삼는 고정형 주택담보대출 금리도 오를 압력을 받죠. 이달 5대 은행의 5년 고정형 주담대 금리는 위쪽이 이미 연 7%를 넘었습니다.
다만 이 숫자만 보고 은행이 일부러 비싸게 받았다고 단정하긴 어려워요.1 새로 빌리는 사람과 갈아타는 사람은 신용도나 담보가치, 상품 구성이 다르거든요. 그래서 금융당국이 역전의 원인과 실제 이자 절감 효과를 점검해야 한다는 목소리가 나와요.
여기까지 한 장으로 정리해 볼게요. 처음에는 갈아타면 금리가 평균 1.44%포인트 내려가는 효과가 있었어요.2 그런데 올해 7월에는 주택담보대출 은행 16곳 중 11곳에서 갈아타기가 더 비쌌습니다.1
4부갈아타기 전 꼭 확인할 4가지
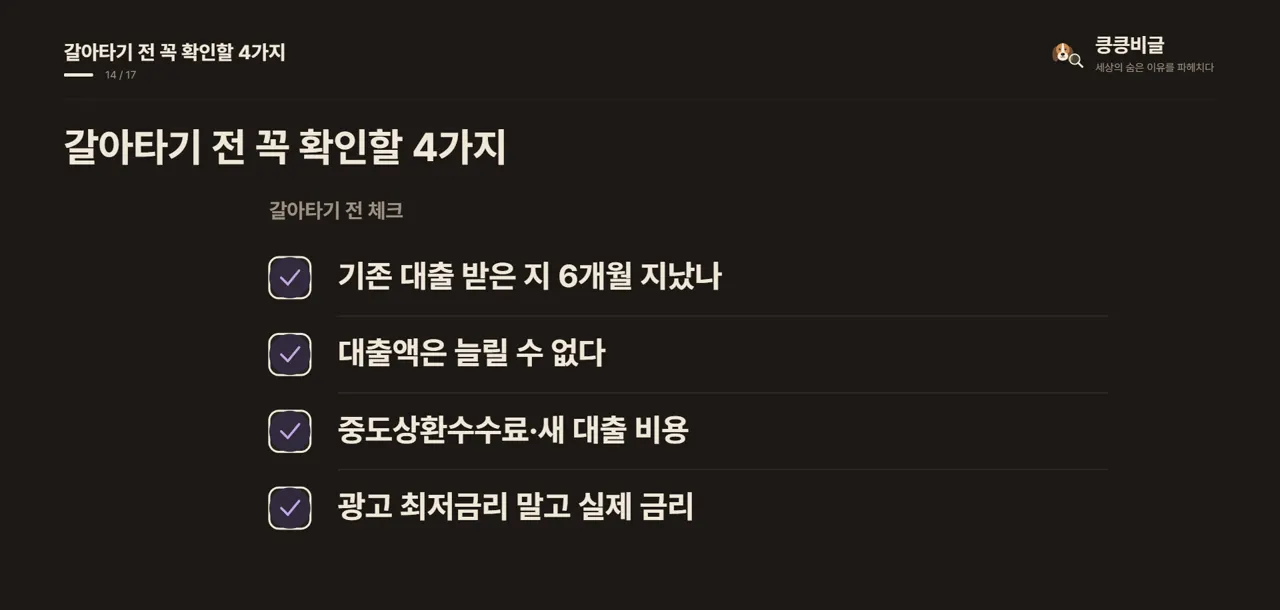
그럼 갈아타기 전에 뭘 봐야 할까요, 먼저 기존 대출을 받은 지 6개월이 지나야 해요.3 갈아타면서 대출 금액을 늘릴 수는 없다는 점도 알아 두세요. 중도상환수수료와 새 대출 비용까지 더하면 아끼는 돈이 크지 않을 수 있어요. 광고에 나온 최저금리와 실제로 받는 금리가 다를 수 있다는 것도 기억해야 합니다.
실제 금리가 달라지는 건 갈아탈 때 처음부터 다시 심사를 받기 때문이에요.3 소득과 신용점수, 담보가치, 총부채원리금상환비율인 DSR을 다시 보고요. 급여이체나 카드 사용 같은 우대조건도 새 은행 기준으로 다시 따집니다.
결국 갈아탈지는 금리 하나가 아니라 수수료까지 더한 총비용으로 따져야 해요.3 새 대출 한도가 줄거나 금리가 더 높게 나오면 기존 대출을 그대로 두는 수밖에 없고요.
갈아타기는 원래 더 싼 금리를 찾아 은행을 옮기라고 만든 제도예요.1 그 약속이 내 대출에서도 지켜지는지, 직접 숫자로 확인하는 게 가장 확실합니다.
근거 기사 5건
본문의 작은 숫자를 누르면 해당 근거로 이동합니다. 인용문은 원문에서 그대로 옮겼습니다.
- 1파이낸셜뉴스2026-09-27
“올해 7월 기준 주택담보대출 비교가 가능한 16개 은행 중 68.8%인 11개 은행의 대환대출 평균금리가 일반 신규 취급 평균금리보다 높게 집계됐다.”
“비교할 수 있는 16개 은행 중 10곳(62.5%)에서 대환대출 평균금리가 일반 신규 신용대출 평균금리를 상회했다.”
- 2한겨레2026-09-27
“대환대출은 기존 대출을 갚고 다른 은행의 더 낮은 금리의 대출로 갈아타는 것을 말한다.”
“금융위원회에 따르면 2025년 말까지 약 42만명이 22조8천억원 규모의 대출을 갈아탔다.”
- 3헤럴드경제2026-09-27
“주택담보대출 4억원을 30년 만기 원리금균등 방식으로 갚는다면 금리가 연 4.84%라면 매달 내야 할 원리금은 약 211만원이지만 연 7.17%에서는 271만원으로 불어난다.”
“한 달에 약 60만원, 1년이면 720만원 가까운 차이다.”
- 4아주경제2026-09-27
“가계대출 총량 관리가 강화되자 은행들이 신규 대출뿐 아니라 대환대출 취급에도 보수적으로 나선 영향으로 풀이된다.”
- 5중앙일보2026-09-27
“25일(현지시간) 미 30년물 국채금리는 장중 5.524%까지 오른 뒤 5.502%에 마감했다.”
“2004년 이후 22년 만에 가장 높은 수준이다.”